Nederland krijgt vanavond te maken met Austen, de eerste storm van dit seizoen. Het KNMI heeft code geel afgegeven vanwege zware windstoten van 75 tot 90 kilometer per uur, eerst in Zeeland en Zuid-Holland en later in de rest van het land. Volgens Autoblog geldt de waarschuwing vooralsnog tot zaterdagochtend 9 uur. Wie een elektrische auto heeft, heeft bij storm een paar dingen meer om aan te denken dan een benzinerijder. Niet alleen de auto zelf kan schade oplopen, ook de laadpaal, de laadkabel en in het ergste geval de accu. Hier lees je per onderdeel welke verzekering wat betaalt.
Waarom deze storm extra takken oplevert
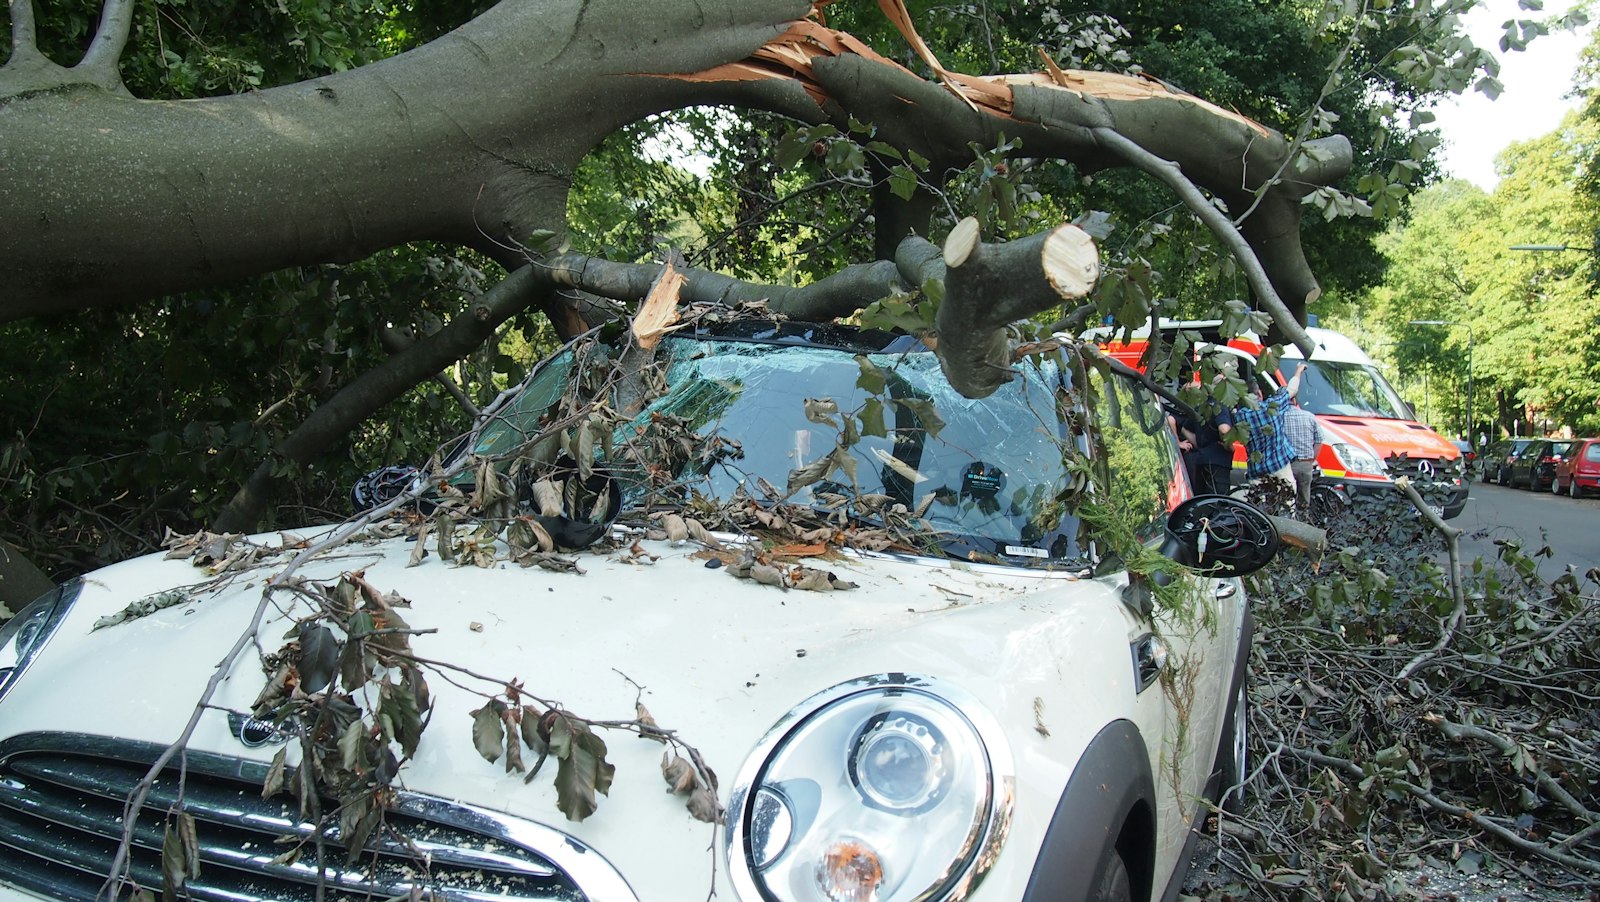
Het KNMI waarschuwt dat de bomen nog vol in het blad staan. Daardoor vangen ze meer wind en breken er veel kleinere takken af. Dat is precies het soort schade dat je op straat ziet na een herfststorm, met deuken in het dak, gebarsten ruiten en krassen over de motorkap. Voor verzekeraars telt schade pas als stormschade vanaf windkracht 7. Dat noemt Univé in zijn uitleg over stormschade, en Autoblog meldt hetzelfde voor autoverzekeraars. Valt er een tak op je auto bij windkracht 5 of 6, dan kan dat een discussie opleveren.
De auto zelf
Voor de auto maakt het niet uit of hij op stroom of benzine rijdt. Het gaat om je dekking, en Autoblog zette die in een overzicht van stormschade op een rij.
- Met alleen WA betaalt de verzekeraar geen schade aan je eigen auto. Valt er een boom op die zichtbaar ziek of zwak was, dan kun je de gemeente aansprakelijk stellen, want die heeft een zorgplicht voor bomen in de openbare ruimte.
- Met WA beperkt casco of allrisk is stormschade wel gedekt. Je betaalt meestal een eigen risico, en je verliest geen schadevrije jaren.
Bij een elektrische auto komt daar een extra punt bij. Een flinke klap op het dak of de onderkant raakt al snel dure elektronica, en bij twijfel wil de garage het accupakket uitlezen. In wat je verzekering wel en niet vergoedt bij accuschade leg ik uit waarom je zo’n voorval ook meldt als de auto gewoon doorrijdt.
De laadpaal aan je huis
Hier zit de grootste onduidelijkheid. Een laadpaal die vast aan je gevel of op je oprit gemonteerd is, hoort in de regel bij de woning en valt dan onder de opstalverzekering. Univé schrijft dat vastgemonteerde onderdelen zoals zonnepanelen en zonneschermen standaard meeverzekerd zijn, en een laadpaal is technisch hetzelfde soort onderdeel. Toch noemen niet alle polissen de laadpaal bij naam. Huur je je woning, dan valt het huis onder de opstalverzekering van de verhuurder, terwijl jij de laadpaal misschien zelf hebt laten plaatsen. Dan is het verstandig om bij je eigen inboedelverzekeraar na te vragen hoe zij dat zien.
Mijn advies is om dat nu even op te zoeken, voordat er iets gebeurt. Zoek in je polisvoorwaarden op het woord laadpaal of laadstation. Staat het er niet, stuur dan een korte mail naar je verzekeraar. Dan heb je het antwoord zwart op wit als het nodig is.
Laadkabel en stoepladen
Een losse laadkabel is geen onderdeel van het huis en valt thuis onder de inboedel. Zolang die in de auto ligt, ligt het voor de hand dat je autoverzekering de eerste vraag is, maar ook dat verschilt per polis.
Belangrijker dan de vergoeding is wat er tijdens de storm gebeurt. Laad je vanuit huis via een kabel over de stoep, dan zou ik die vannacht weghalen. Een kabelmat of losse kabel kan verschuiven door rondvliegende spullen en takken, en een voorbijganger in het donker ziet hem niet. Wie struikelt, kan jou aansprakelijk stellen, en dan heb je je aansprakelijkheidsverzekering nodig. Hoe het in jouw gemeente geregeld is, lees je in stoepladen, in welke gemeenten het mag.
Water en de accu
Bij Austen gaat het vooral om wind, maar het KNMI verwacht ook flink wat regen, en morgenavond valt er volgens de verwachting in het hele land veel. Een elektrische auto is gebouwd om door regen en plassen te rijden. Het accupakket zit afgedicht. Komt de auto echter in diep water te staan, zoals in een ondergelopen parkeergarage of tunnel, laat hem dan niet zelf starten maar bel je verzekeraar of pechhulp. Ook dat valt onder casco of allrisk, niet onder WA.
Als er toch iets gebeurt
Autoblog geeft drie praktische stappen die ik zou onderschrijven. Maak meteen foto’s, niet alleen van de schade maar ook van de boom of tak en de plek waar die afbrak. Ruim niets op voordat de verzekeraar of een expert ernaar heeft gekeken. En meld de schade direct met plaats en tijdstip, zodat de verzekeraar de windkracht op dat moment bij het KNMI kan nagaan.
De beste bescherming kost niets. Zet je auto vanavond niet onder een boom, en zeker niet onder een oude. Heb je de keus tussen een plek aan de straat onder bomen en een iets verdere plek in de open lucht, kies dan de open plek. Een paar honderd meter lopen is goedkoper dan een eigen risico.